Immobilienfinanzierung: Wie gewerbliche Immobilienprojekte finanziert werden
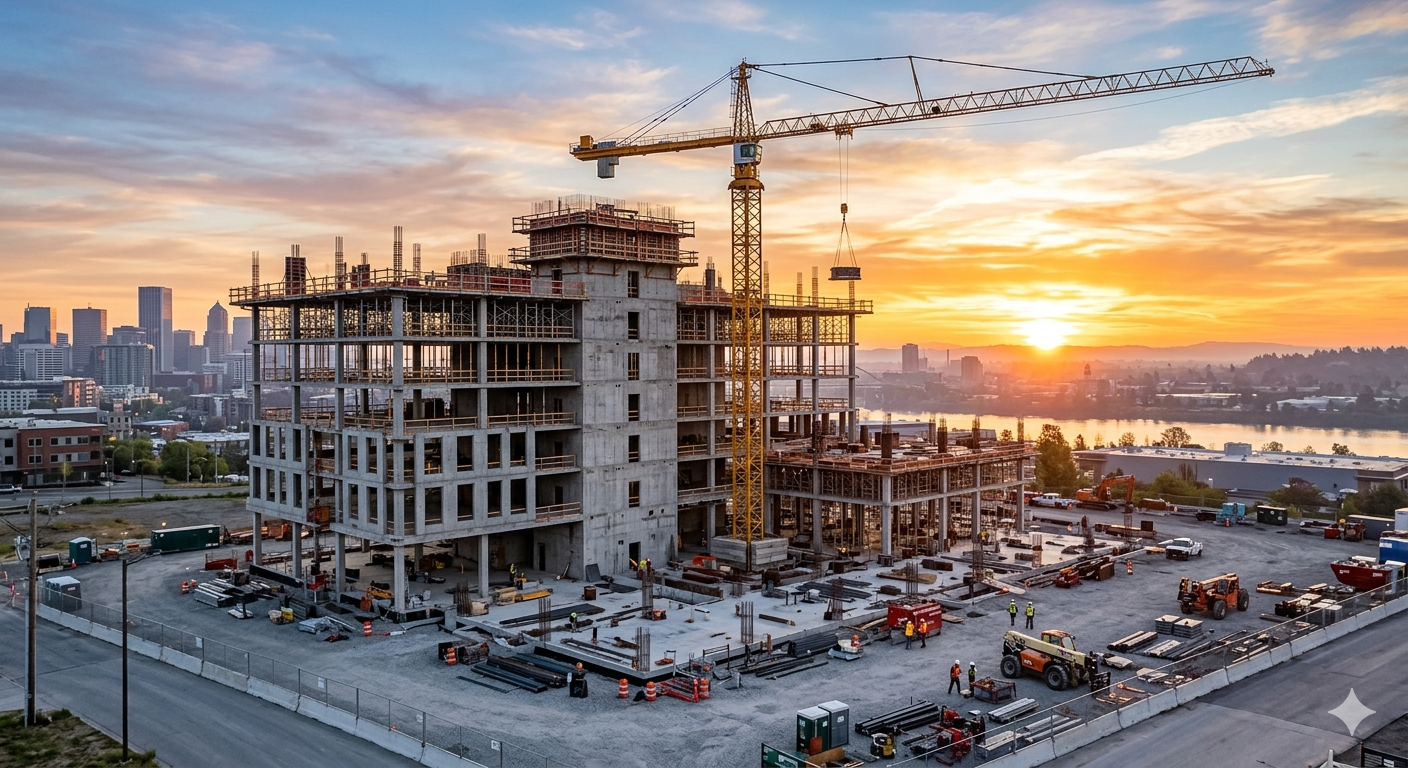
Die Finanzierung gewerblicher Immobilien – von Büro- und Logistikimmobilien über Einzelhandels- und Hotelstandorte bis zu Projektentwicklungen – ist ein zentraler Baustein der Unternehmensfinanzierung. Gleichzeitig hat sich der Markt grundlegend verändert: Steigende Zinsen, strengere Bankenregulatorik und veränderte Bewertungsmaßstäbe machen alternative Finanzierungsstrukturen für viele Projekte unverzichtbar.
Entscheidend ist dabei nicht nur das Objekt selbst, sondern vor allem Cashflow-Qualität, Beleihungsauslauf, Mieterstruktur, Standortbewertung und die Frage, welche Finanzierungsstruktur zum jeweiligen Projekt und Investitionszeitpunkt passt.
Das Wichtigste auf einen Blick
Wer eine gewerbliche Immobilie finanzieren, entwickeln oder refinanzieren will, sollte vor allem diese Punkte im Blick haben:
- Objekttyp: Bestandsimmobilie, Projektentwicklung oder Grundstück – welche Finanzierungslogik gilt?
- Cashflow: Wie stabil und nachhaltig sind Mieteinnahmen oder geplante Erlöse?
- Beleihungsauslauf: Wie hoch ist der Fremdkapitalanteil im Verhältnis zum Marktwert?
- Finanzierungsstruktur: Bankkredit, Mezzanine, Private Debt, Whole Loan oder Kombination?
- Regulatorik: Welche Auswirkungen haben Basel III/IV und ESG-Anforderungen auf die Finanzierbarkeit?
Was ist eine gewerbliche Immobilienfinanzierung?
Eine gewerbliche Immobilienfinanzierung umfasst alle Finanzierungsinstrumente für den Erwerb, die Entwicklung, den Bestand oder die Refinanzierung von nicht-wohnwirtschaftlich genutzten Immobilien. Im Mittelpunkt steht die Frage, ob sich ein Immobilienprojekt so strukturieren lässt, dass es für Banken, Kreditfonds oder institutionelle Investoren finanzierbar wird.
Typische Finanzierungsbausteine sind erstrangige Bankdarlehen, Mezzanine-Kapital zur Schließung der Eigenkapitallücke, Whole-Loan-Strukturen über Private-Debt-Fonds, Brückenfinanzierungen für Projektentwicklungen sowie Sale & Lease Back bei eigennutzergeführten Objekten. Die DICAMA AG strukturiert gewerbliche Immobilienfinanzierungen entlang des gesamten Spektrums alternativer Finanzierungsinstrumente.
Welche Fragen sind für die Finanzierung entscheidend?
Im Markt stellen sich rund um die gewerbliche Immobilienfinanzierung immer wieder dieselben Kernfragen:
- Welche Finanzierungsstruktur passt zu welchem Objekttyp?
- Wann reicht der Bankkredit nicht aus – und welche Alternativen gibt es?
- Wie lässt sich die Eigenkapitallücke über Mezzanine oder Private Debt schließen?
- Welche Rolle spielen ESG-Kriterien bei der Finanzierungsentscheidung?
- Wie funktioniert eine Refinanzierung im aktuellen Zinsumfeld?
Was finden Sie auf dieser Seite?
Auf dieser Kategorieseite finden Sie Fachbeiträge rund um die gewerbliche Immobilienfinanzierung für mittelständische Unternehmen und Projektentwickler. Die Artikel ordnen zentrale Themen wie Finanzierungsstrukturen, Mezzanine-Einsatz, Regulatorik, ESG-Anforderungen und Marktentwicklungen systematisch ein.
So entsteht Schritt für Schritt ein inhaltliches Cluster für alle, die verstehen möchten, wie gewerbliche Immobilien finanziert, bewertet und erfolgreich strukturiert werden.
Dieser Inhalt dient der allgemeinen Information und stellt keine Anlage- oder Finanzierungsberatung dar. Für projektspezifische Fragen sprechen Sie uns gerne direkt an.